开云kaiyun指数大幅下行风险有限-首页 开yun体育 「领先的管理平台」
发布日期:2026-09-18 09:39 点击次数:93炒股就看金麒麟分析师研报,泰斗,专科开云kaiyun,实时,全面,助您挖掘后劲主题契机!
起首:陈果投资策略
摘要
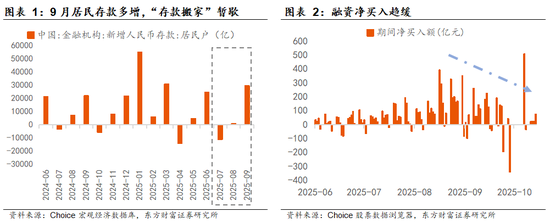
如咱们上周周报指示,本周市集剖判与4月7日不同,出现一定进度反复,面对新一轮特朗普关税挟制,周初试图飞快订价“TACO”来回,可是后续速即震憾回落,在结构上出现再平衡,风险偏好仍趋于下落。如咱们在前期周报指示,现时环境与4月7日有所不同,计议到市集咫尺已蕴蓄6个月的高潮,自4月8日以来上证指数/创业板指/科创50辞别仍录得24%/62%/48%的涨幅剖判,盈利盘包括两融或杠杆水平王人有所加多,展望部分资金有止盈竣事需求、市集风险偏好照旧有所压制,指数后续在逐渐稳住阵地后将干涉震憾蓄势阶段,后续市集焦点也将逐渐从中好意思谈判进展转向国内迫切会议和政策部署。
结构上,咱们接续觉得这个阶段市集作风将呈现再平衡为主。受资金年底“保收益”以及对来年进行布局等行径影响,成长/价值作风中,前三季度占优作风减去跑输作风的年累计涨跌幅差值在Q4常出现阶段性不断;从申万一级行业剖判看,前三季度涨幅剖判排序前8的板块在四季度的收益也广宽录得中等偏后水平。但也需谨慎在景气投资有费用较高、市集处于偏牛市的环境下,这种作风切换日期效应影响也会相对较弱。
和4月情形不同的是,本周市集演绎并非由关税影响进度主导,而是以盈利竣事和避险来回主导;后续来看,这种资金驱动型来回的执续性需连系基本面逻辑详细考量判断。2025/6/23本轮高潮行情驱动以来至上周,申万一级行业的区间涨跌幅剖判和本周周涨跌幅呈彰着的负计议性。而纪念4月关税冲击后市集行业结构剖判,则与基本面逻辑即出口业务占比更具计议度。计议到将来1-2周行将濒临三季报显露期,且资金正陆续为来岁建树布局作念准备,短期避险来回后低位金钱行情展望将濒临分化。
筹码结构精粹、今明两年基本面预期也相对向好的品种在将来一阶段有望演绎较细目的估值切换行情。咱们选择几个维度筛选:1)26年预测PE处于2016年以来70%以下分位;2)25/6/23以来依旧跑输上证指数但26年盈利预测合座上调;3)26年预测归母净利润>10%,得志条目的个股主要鸠合在【证券/保障、化学制药、新消耗(黄金饰品/宠物食物/啤酒/饮料等)、加价周期品(农化等)、白色家电】等限制。
此外,下周四中全会将老成召开,复盘第十六至第十九届五中全会召开前后主要宽基指数和行业剖判:1)近三届五中全会召开后一周,主要宽基指数受热沈提振,广宽能录得正收益;2)行业层面,会议召开技巧,高端制造(机械成立、电力成立、汽车等)、建筑遮拦(基建)、有色等录得逾额收益的胜率较高;会议召开后,行业涨幅陈迹相对分化,详细会后一周+一月的行业逾额收益胜率看,管事消耗(社会管事、好意思容照看)、高端制造(电力成立、汽车)、TMT(电子、策画机)、顺周期资源(有色、化工、建材)合座较高。后续重点热沈“五年规划建议”的产业陈迹指点。
重点热沈行业:银行、保障、新消耗、有色、军工、半导体、农林牧渔等。
风险指示:内需政策后果低预期、关税加征幅度接续大幅加多、数据统计存在舛误等
1
“关税2.0”行情演绎与结构协调
面对新一轮特朗普关税挟制,习得效应下市集于周初飞快订价“TACO”来回,尔后转头震憾。本周五特朗普开释妥协信号,暗示“对中国商品征收的高关税是不能执续的”,10月18日上昼中好意思经贸中方牵头东说念主、国务院副总理何立峰与好意思方牵头东说念主、好意思国财政部长贝森特和买卖代表格里尔举行视频通话,答允尽快举行新一轮中好意思经贸究诘,咱们展望在关税挟制收效前(11月1日)中好意思经贸联系仍有较大回旋余步,重叠政策层稳市集稳预期的导向不变,指数大幅下行风险有限。但亦如咱们在《关税冲击2.0与作风再平衡》中所指示,展望中好意思博弈和市集风险偏好仍将履历一个反复的历程,计议到市集咫尺已蕴蓄6个月的高潮,盈利盘包括两融或杠杆水平王人有所加多的影响,展望部分资金有止盈竣事需求、市集风险偏好照旧趋于下落,指数在稳住阵地后将干涉震憾蓄势阶段。
结构上,受风偏裁减+短期衰败盈利上修催化的扰动,科技作风资金共鸣度的从头采集和成交额占比的消化均需要时分,重叠资金行径导致Q4的日期效应影响,咱们展望将来一阶段市集作风或有边缘平衡和回摆。受资金年底“保收益”以及对来年进行布局等行径影响,自2019年以来,以申万高市盈率表征成长作风,低市盈率表征价值作风,前三季度占优作风减去跑输作风的年累计涨跌幅差值在Q4常出现不断,且这一不断在22-24年的场景中基本是于10月出现;从申万一级行业剖判看,前三季度涨幅剖判排序前8的板块在四季度的收益也广宽录得中等偏后水平。但需谨慎的是,景气投资有费用较高、市集处于偏牛市的环境下,这种作风切换日期效应影响越弱,举例2020年便体现“强人恒强”的景色,2019年前三季度景气陈迹的涨幅延续性也较好,是以当下市集作风展望是阶段性的平衡和回摆,后续若要看到更强力度的切换,仍需更多信号。


和4月情形不同的是,本周市集演绎的避险来回主要由筹码结构和资金驱动:2025/6/23本轮高潮行情驱动以来至上周,申万一级行业的区间涨跌幅剖判和本周周涨跌幅呈彰着负计议性,一方面是部分浮盈盘在风险偏好受扰环境下有阶段性竣事需求,尤其前期高潮技巧融资净买入额靠前的电子、电力成立、通讯、策画机板块;另一方面,也和前期涨幅靠后品种主要鸠合在内需链条(红利、消耗)、基本面预期受损幅度较小计议。而纪念4月“关税冲击1.0”阶段市集行业结构剖判,则与基本面逻辑即出口业务占比更具备计议性,彼时半导体、航空装备等高估值板块均能录得靠前逾额收益。

后续来看,这种资金驱动型来回的执续性需连系基本面逻辑详细考量判断,尤其咱们发咫尺风偏受扰的环境下部分三季报具备高景气预期的品种即便前期涨幅彰着、本周也呈现出较强的抗跌性,如算力芯片及存储龙头等。将来1-2周行将濒临三季报显露期,且资金正陆续为来岁建树布局作念准备,短期避险来回后低位金钱行情展望将濒临分化。
从三季报咫尺的显露情况看,罢了10月17日,A股共有77家企业显露了三季报财报、134家企业显露了功绩预报,单季度预报中值或归母净利润同比增速>30%的观点鸠合在算力芯片、消耗电子、电板、游戏、CXO、加价链(工业金属、稀土、钢铁、农化、氟化工)、非银金融、电力等。连系申万二级行业25Q2归母净利润增速、25Q3以来盈利预测协调幅度以及高频景气追踪体系等维度详细评估,展望三季度高景气限制还包括通讯成立(光模块)、PCB、存储、储能、风电零部件、贵金属、玻纤等。

筹码结构精粹、今明两年基本面预期相对向好的品种在将来一阶段有望演绎较细目的估值切换行情,热沈非银金融、新消耗、周期加价品等限制。咱们选择几个维度筛选:1)26年预测PE处于2016年以来70%以下分位;2)25/6/23以来依旧跑输上证指数但26年盈利预测合座上调;3)26年预测归母净利润>10%,相宜条目的个股名单约104个,得志条目的个股主要鸠合在【证券/保障、化学制药、新消耗(黄金饰品/宠物食物/啤酒/饮料等)、加价周期品(农化等)、白色家电】等限制。

2
“五年规划建议”和市集剖判
下周四中全会将老成召开(2025年10月20日至23日),会议的中枢议程之一是审议《对于制定国民经济和社会发展第十五个五年规划的建议》。往常“五年规划建议”每每在五中全会提交审议,复盘第十六至第十九届五中全会召开前后主要宽基指数和行业剖判:
1)近三届五中全会召开后一周,主要宽基指数受热沈提振,广宽能录得正收 益;召开后一月涨幅不断,逐渐向原有来回逻辑转头。
2)行业层面,会议召开技巧,高端制造(机械成立、电力成立、汽车等)、建筑遮拦(基建)、有色等录得逾额收益的胜率较高;
会议召开后一周,大王人行业受益热沈提振实现高潮,具备逾额收益的板块散布在各类作风;
会议召开后一月,TMT作风实现逾额收益的胜率最高。
详细会后一周+一月的行业逾额收益胜率看,还可热沈管事消耗(社会管事、好意思容照看)、高端制造(电力成立、汽车)、顺周期资源(有色、化工、建材)。

据东财宏不雅团队,纪念“十三五”以来的政策端倪,科技、民生、合营、安全成为政策部署的几大干线,国度安全政策重点从食粮安全等传统限制蔓延至产业链与供应链安全,进一步强调普及韧性,民生与合营发展等限制政策重点由平衡发展转向以高质料供给创造有用需求,科技立异重点由科技前沿打破和产业链补强迈向发展新质分娩力。“十五五”规划中科技、民生、合营、安全几大政策干线合座逻辑或将世代相承,以提高技术立异赋能、经济韧性、内需驱动为救济,构建高质料发展新模样。面对国表里宏不雅环境的深入变化,外部挑战加大,对我国防风险智商提议更高要求,对发展国内需乞降科技立异的诉求连接普及。“十五五”规划或将延续在国度安全方面保障要道限制安全可控、系统性提高经济韧性,在民生与合营方面坚执扩大内需、加速构开国内大轮回,在科技立异方面加速酿成新质分娩力、聚焦东说念主工智能等策略性新兴产业与将来产业。后续重点热沈“五年规划建议”给出的产业陈迹和指点,热沈策略性新兴产业(电子信息、新动力、新材料、高端装备制造等)以及将来产业(东说念主工智能、生命科学、低空经济、“空天海”产业等)等主题演绎的契机。
风险分析
1)内需政策后果低预期:淌若后续国内地产销售、投资、新开工等数据迟迟难以规复,信用偏弱,基建开工不足预期,通胀执续低迷,消耗未出现彰着提振,企业盈利增速执续下滑,经济复苏最终证伪,那么合座市集走势将会承压,过于乐不雅的订价预期将会濒临修正。
2)关税加征幅度接续大幅加多:淌若好意思国对华加征关税幅度接续超出市集预期,同期通过多样制裁步履和挟制妙技隔断中国居品通过转口买卖等渠说念干涉好意思国,此外,后续若进一步发动金融战、强制中概股退市等,可能对中国出口、经济增长、金融市集带来较大负面冲击,影响A股基本面和投资者风险偏好。
3)数据统计存在舛误。
 海量资讯、精确解读,尽在新浪财经APP
牵累裁剪:何俊熹 开云kaiyun
栏目分类